
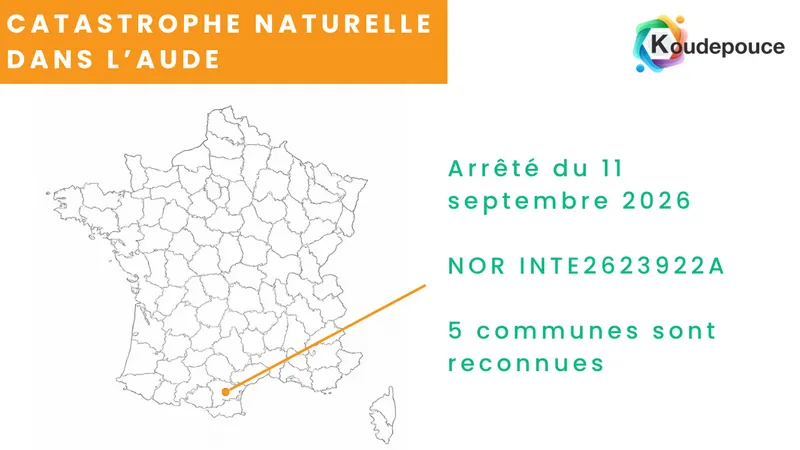
Catastrophe naturelle dans l'Aude : 5 communes reconnues après les inondations et remontées de nappe (arrêté du 11 septembre 2026)
Mise à jour 24/09/2026
L’arrêté du 11 septembre 2026 portant reconnaissance de l’état de catastrophe naturelle (NOR : INTE2623922A) a été publié au Journal officiel n°0221 du 22 septembre 2026.
Pour le département de l’Aude, 5 communes sont reconnues : Argeliers, Argens-Minervois, Comus, La Palme et Tourouzelle.
2 communes ont vu leur demande rejetée : Campagne-sur-Aude et Greffeil.
Ce texte fait suite à une succession d’épisodes pluvieux qui ont marqué le département entre décembre 2025 et août 2026. L’épisode le plus marquant reste celui de la mi-janvier 2026, quand l’Aude a été placée en vigilance orange pluie-inondation et crue. Des habitants de Narbonne ont été évacués dans la nuit et les secours sont intervenus à Argeliers le 19 janvier.
Pour les propriétaires audois concernés, cette publication ouvre un délai court. Vous avez 30 jours à compter du 22 septembre 2026, soit jusqu’au 22 octobre 2026, pour déclarer votre sinistre à votre assureur.
👉 Etre accompagné par un expert d’assuré pour gérer votre sinistre
Un département historiquement exposé au risque inondation
L’Aude n’en est pas à son premier épisode. Les inondations meurtrières d’octobre 2018, qui ont frappé Trèbes, Villegailhenc et la vallée de l’Aude, restent dans toutes les mémoires et ont conduit à un renforcement des plans de prévention des risques dans le département.
Les communes concernées par cet arrêté se répartissent sur 3 secteurs très différents :
Le Minervois et la basse plaine de l’Aude
Argeliers, Argens-Minervois et Tourouzelle se situent dans la basse vallée de l’Aude et le Minervois, un secteur traversé par l’Aude, la Cesse et l’Ognon, et longé par le Canal du Midi. Les sols y sont souvent alluvionnaires, donc perméables en surface mais reposant sur des nappes peu profondes.
Le littoral et les étangs
La Palme borde l’étang du même nom, en zone littorale basse. La nappe y est naturellement proche de la surface. Quand les pluies s’accumulent sur plusieurs semaines, elle remonte et sature les terrains. C’est exactement ce que décrit l’arrêté, avec une période de reconnaissance exceptionnellement longue, du 17 janvier au 26 mars 2026.
Le Pays de Sault
Comus est un village de montagne, à plus de 1 000 mètres d’altitude, dans le haut pays audois. Le 11 août 2026, un orage d’une rare violence y a déversé des grêlons de 5 à 7 cm, endommageant toitures et véhicules, avant un ruissellement massif sur les pentes.
Le détail de l’arrêté du 11 septembre 2026 pour l’Aude
Les communes reconnues (annexe 1)
| Commune | Phénomène | Période |
|---|---|---|
| Argeliers | Inondations par remontée de nappe phréatique | 18/01/2026 au 25/01/2026 |
| Argens-Minervois | Inondations et coulées de boue | 17/01/2026 au 19/01/2026 |
| Comus | Inondations et coulées de boue | 11/08/2026 |
| La Palme | Inondations par remontée de nappe phréatique | 17/01/2026 au 26/03/2026 |
| Tourouzelle | Inondations et coulées de boue | 15/12/2025 |
Les communes non reconnues (annexe 2)
| Commune | Phénomène | Période | Motif du refus |
|---|---|---|---|
| Campagne-sur-Aude | Inondations et coulées de boue | 15 et 16/12/2025 | Période de retour des pluies inférieure à 10 ans |
| Greffeil | Inondations et coulées de boue | 18 au 20/01/2026 | Période de retour des pluies inférieure à 10 ans |
Que signifient ces motivations, concrètement ?
2 critères différents ont été appliqués selon le phénomène.
Pour les inondations et coulées de boue, l’État regarde la période de retour des précipitations. C’est la rareté statistique de l’épisode. Une pluie de période de retour supérieure à 10 ans a moins d’une chance sur dix de se produire une année donnée. Elle est considérée comme anormale. En dessous de ce seuil, la pluie est jugée courante pour le secteur, même si les dégâts sont bien réels. C’est le motif du refus opposé à Campagne-sur-Aude et Greffeil.
Pour les remontées de nappe (Argeliers et La Palme), l’analyse repose sur les caractéristiques hydrogéologiques. L’eau ne vient pas d’un débordement de rivière. Elle vient du sous-sol. La nappe, gorgée par des semaines de pluie, remonte jusqu’à atteindre les fondations, les vides sanitaires et les caves. Le phénomène est lent, silencieux, et souvent sous-estimé au départ.
Quelles conséquences pour votre maison ?
Les désordres liés à l’eau apparaissent rarement du jour au lendemain. Ils s’installent.
Après une inondation ou une coulée de boue
-
Infiltrations en pied de mur et remontées capillaires persistantes
-
Humidité résiduelle dans les cloisons, les doublages et les isolants
-
Développement de moisissures et de salpêtre, avec un risque sanitaire
-
Décollement des revêtements de sol, gonflement des plinthes et des menuiseries
-
Encrassement des réseaux d’évacuation par les boues et les fines
Après une remontée de nappe
Ce cas est particulier et touche directement Argeliers et La Palme.
-
Mise en pression de la dalle et du plancher bas par le dessous
-
Inondation durable des caves, sous-sols et vides sanitaires
-
Perte de portance du terrain d’assise et tassements différentiels
-
Apparition de fissures sur les murs porteurs et les dallages
-
Corrosion accélérée des aciers et dégradation des fondations superficielles
Un point important : l’eau qui stagne sous une maison pendant plusieurs semaines, comme à La Palme entre janvier et mars 2026, peut modifier durablement la tenue du sol. Des fissures peuvent apparaître plusieurs mois après la décrue. Elles restent pourtant liées à l’événement reconnu.
Le cas particulier de la grêle à Comus
À Comus, deux garanties se superposent. Les dégâts de grêle sur les toitures et les véhicules relèvent de votre garantie tempête, grêle et neige, sans lien avec l’arrêté. En revanche, les dommages causés par le ruissellement, les coulées de boue et l’eau entrée dans le bâtiment relèvent bien de la garantie catastrophe naturelle. Il faut donc déclarer les deux volets, sans les confondre.
Assurance : que faire maintenant ?
1. Déclarez dans les 30 jours
Le délai court à compter de la publication au Journal officiel, soit jusqu’au 22 octobre 2026. Envoyez votre déclaration par écrit, idéalement en lettre recommandée avec accusé de réception ou via l’espace client de votre assureur, en conservant une preuve d’envoi.
Joignez un état estimatif des dommages, même approximatif. Il pourra être complété ensuite.
2. Une déclaration tardive n’est pas forcément perdue
Si vous dépassez le délai, tout n’est pas fini. L’assureur ne peut vous opposer la déchéance de garantie que s’il démontre que le retard lui a causé un préjudice. En pratique, un dossier déposé hors délai mais bien motivé, par exemple en cas d’absence, d’hospitalisation ou de découverte tardive des désordres, peut être instruit. Déclarez sans attendre davantage.
3. Constituez vos preuves tout de suite
C’est le point qui fait la différence lors de l’expertise.
-
Photographiez et filmez tout, avec les dates, avant tout nettoyage
-
Notez les hauteurs d’eau relevées sur les murs
-
Conservez les éléments détruits ou au moins leurs photos
-
Rassemblez factures d’achat, devis de réparation et diagnostics antérieurs
-
Récupérez les attestations de voisins, les articles de presse locale et les publications de la mairie qui datent l’événement
-
Gardez la trace des frais engagés en urgence, pompage, relogement, séchage
4. Faites-vous accompagner par un expert d’assurés
L’expert mandaté par la compagnie travaille pour elle. L’expert d’assurés travaille pour vous, et uniquement pour vous.
Son rôle est concret. Il identifie l’origine réelle des désordres, distingue ce qui relève de l’événement reconnu de ce qui préexistait, chiffre les réparations aux prix réels du marché audois, et vous représente lors de la réunion d’expertise contradictoire.
C’est particulièrement utile dans les dossiers de remontée de nappe, où le lien entre l’eau du sous-sol et les fissures apparues ensuite doit être démontré techniquement.
5. Si votre commune a été refusée
À Campagne-sur-Aude et Greffeil, le refus ne ferme pas toutes les portes.
La commune peut contester la décision devant le tribunal administratif dans un délai de deux mois à compter de sa notification par le préfet. Signalez-vous en mairie pour appuyer le dossier.
En parallèle, vérifiez vos garanties classiques. Un refoulement de réseau, une infiltration par la toiture ou un dégât des eaux peuvent être pris en charge en dehors du régime catastrophe naturelle. Et si une nouvelle demande est déposée par la commune, votre dossier documenté sera prêt.
Vos questions sur l’arrêté catastrophe naturelle dans l’Aude
Comment savoir si ma maison d’Argeliers ou de La Palme est concernée ?
Trois conditions doivent être réunies. Votre bien doit se trouver sur le territoire d’une commune listée en annexe 1. Les dommages doivent être survenus pendant la période de reconnaissance indiquée. Et vous devez disposer d’un contrat multirisque habitation, qui inclut automatiquement la garantie catastrophe naturelle. Le zonage inondable de votre parcelle importe peu : c’est la commune entière qui est reconnue.
Des fissures apparues cet été sont-elles liées aux inondations de janvier 2026 ?
C’est possible, notamment à La Palme où la nappe est restée haute jusqu’au 26 mars 2026. Une saturation prolongée du sol d’assise peut provoquer des tassements qui se manifestent avec plusieurs mois de décalage. Ce lien doit être étayé par une analyse technique, en s’appuyant sur la chronologie d’apparition et sur l’étude du sol. Ne renoncez pas à déclarer au motif que les fissures sont récentes.
Mon assureur refuse ou sous-évalue mon indemnisation, que faire ?
Vous n’êtes pas obligé d’accepter le premier chiffrage. Vous pouvez demander une contre-expertise, dont les frais sont souvent partiellement pris en charge par votre contrat. Faites-vous assister par un expert d’assurés qui produira un rapport opposable. En cas de désaccord persistant, la saisine du médiateur de l’assurance reste gratuite.
La franchise est-elle retenue en catastrophe naturelle ?
Oui. La franchise légale s’applique et ne peut pas être rachetée. Elle est fixée par l’État et non par votre assureur. Elle peut être modulée dans les communes non couvertes par un plan de prévention des risques naturels ayant fait l’objet de reconnaissances répétées, d’où la colonne dédiée dans l’arrêté.
Qui peut vous aider dans l’Aude comme expert d’assuré ?
Dans l’Aude, Alain Négrou est l’expert référent du collectif Koudepouce. Expert d’assurés indépendant, il intervient uniquement pour votre compte, sans aucun lien avec votre assureur. Il examine vos dommages, établit le lien avec l’évènement naturel exceptionnel reconnu par l’arrêté, participe aux opérations de chiffrage des réparations et vous représente lors de l’expertise contradictoire face à l’expert de la compagnie. Son objectif est de vous éviter une simple reprise cosmétique lorsque votre maison nécessite de vrais travaux de confortement après sinistre.